Tập đoàn Masan (HOSE: MSN) vừa công bố kết quả kinh doanh chưa kiểm toán quý III và 9 tháng đầu năm 2026, với lợi nhuận tăng trưởng mạnh so với cùng kỳ. Riêng quý III, doanh thu thuần đạt 36.981 tỷ đồng, tăng 74,7%; lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 4.552 tỷ đồng, tăng 2,4 lần, trong khi lợi nhuận sau thuế sau lợi ích cổ đông thiểu số đạt 3.671 tỷ đồng, tăng 3 lần.
Lũy kế 9 tháng, doanh thu thuần của tập đoàn đạt 89.118 tỷ đồng, tăng 52,7%. Lợi nhuận trước lợi ích cổ đông thiểu số đạt 10.325 tỷ đồng, tăng 2,3 lần so với cùng kỳ và vượt kế hoạch cơ sở cả năm 2026 là 10.000 tỷ đồng. Lợi nhuận sau lợi ích cổ đông thiểu số đạt 8.042 tỷ đồng, tăng 3,1 lần.
Không chỉ tăng trưởng lợi nhuận, tình hình tài chính của Masan cũng ghi nhận cải thiện. EBITDA trong 9 tháng đạt khoảng 19.500 tỷ đồng, trong khi tỷ lệ nợ vay ròng/EBITDA giảm từ 2,4 lần trong quý II xuống 2 lần trong quý III.
Bán lẻ và hàng tiêu dùng tiếp tục là động lực tăng trưởng
Ở mảng hàng tiêu dùng, Masan Consumer (HOSE: MCH) ghi nhận doanh thu quý III đạt 8.743 tỷ đồng, tăng 16,3% so với cùng kỳ, mức tăng nhanh nhất trong ba năm. Lũy kế 9 tháng, doanh thu tăng 14,6%, nhờ chiến lược cao cấp hóa sản phẩm, mở rộng thị phần và phát triển các động lực tăng trưởng mới.
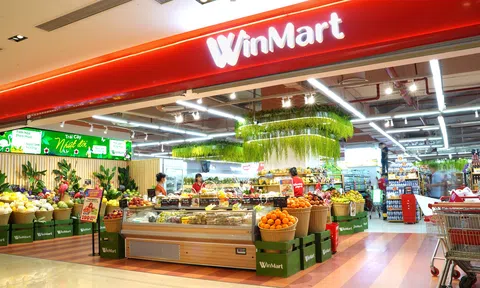
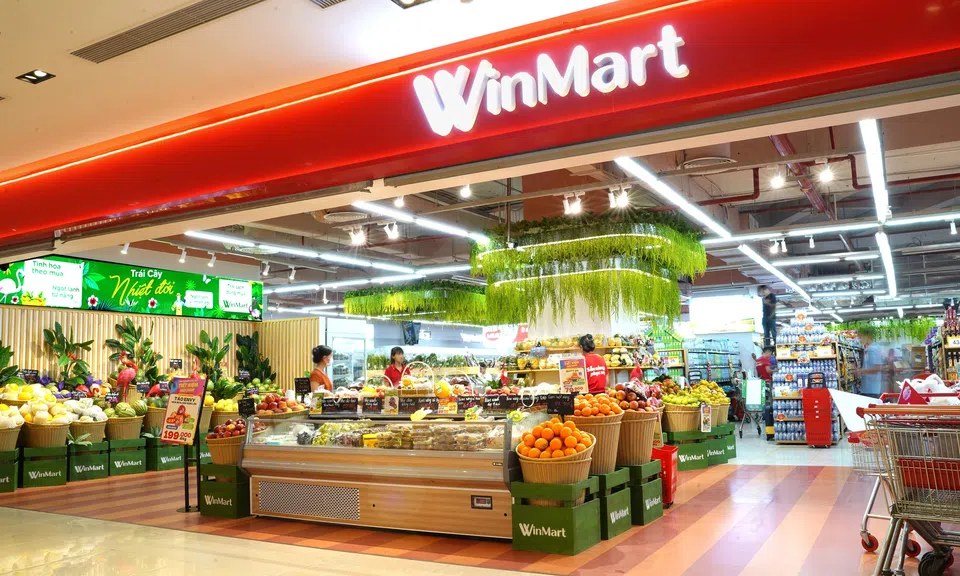
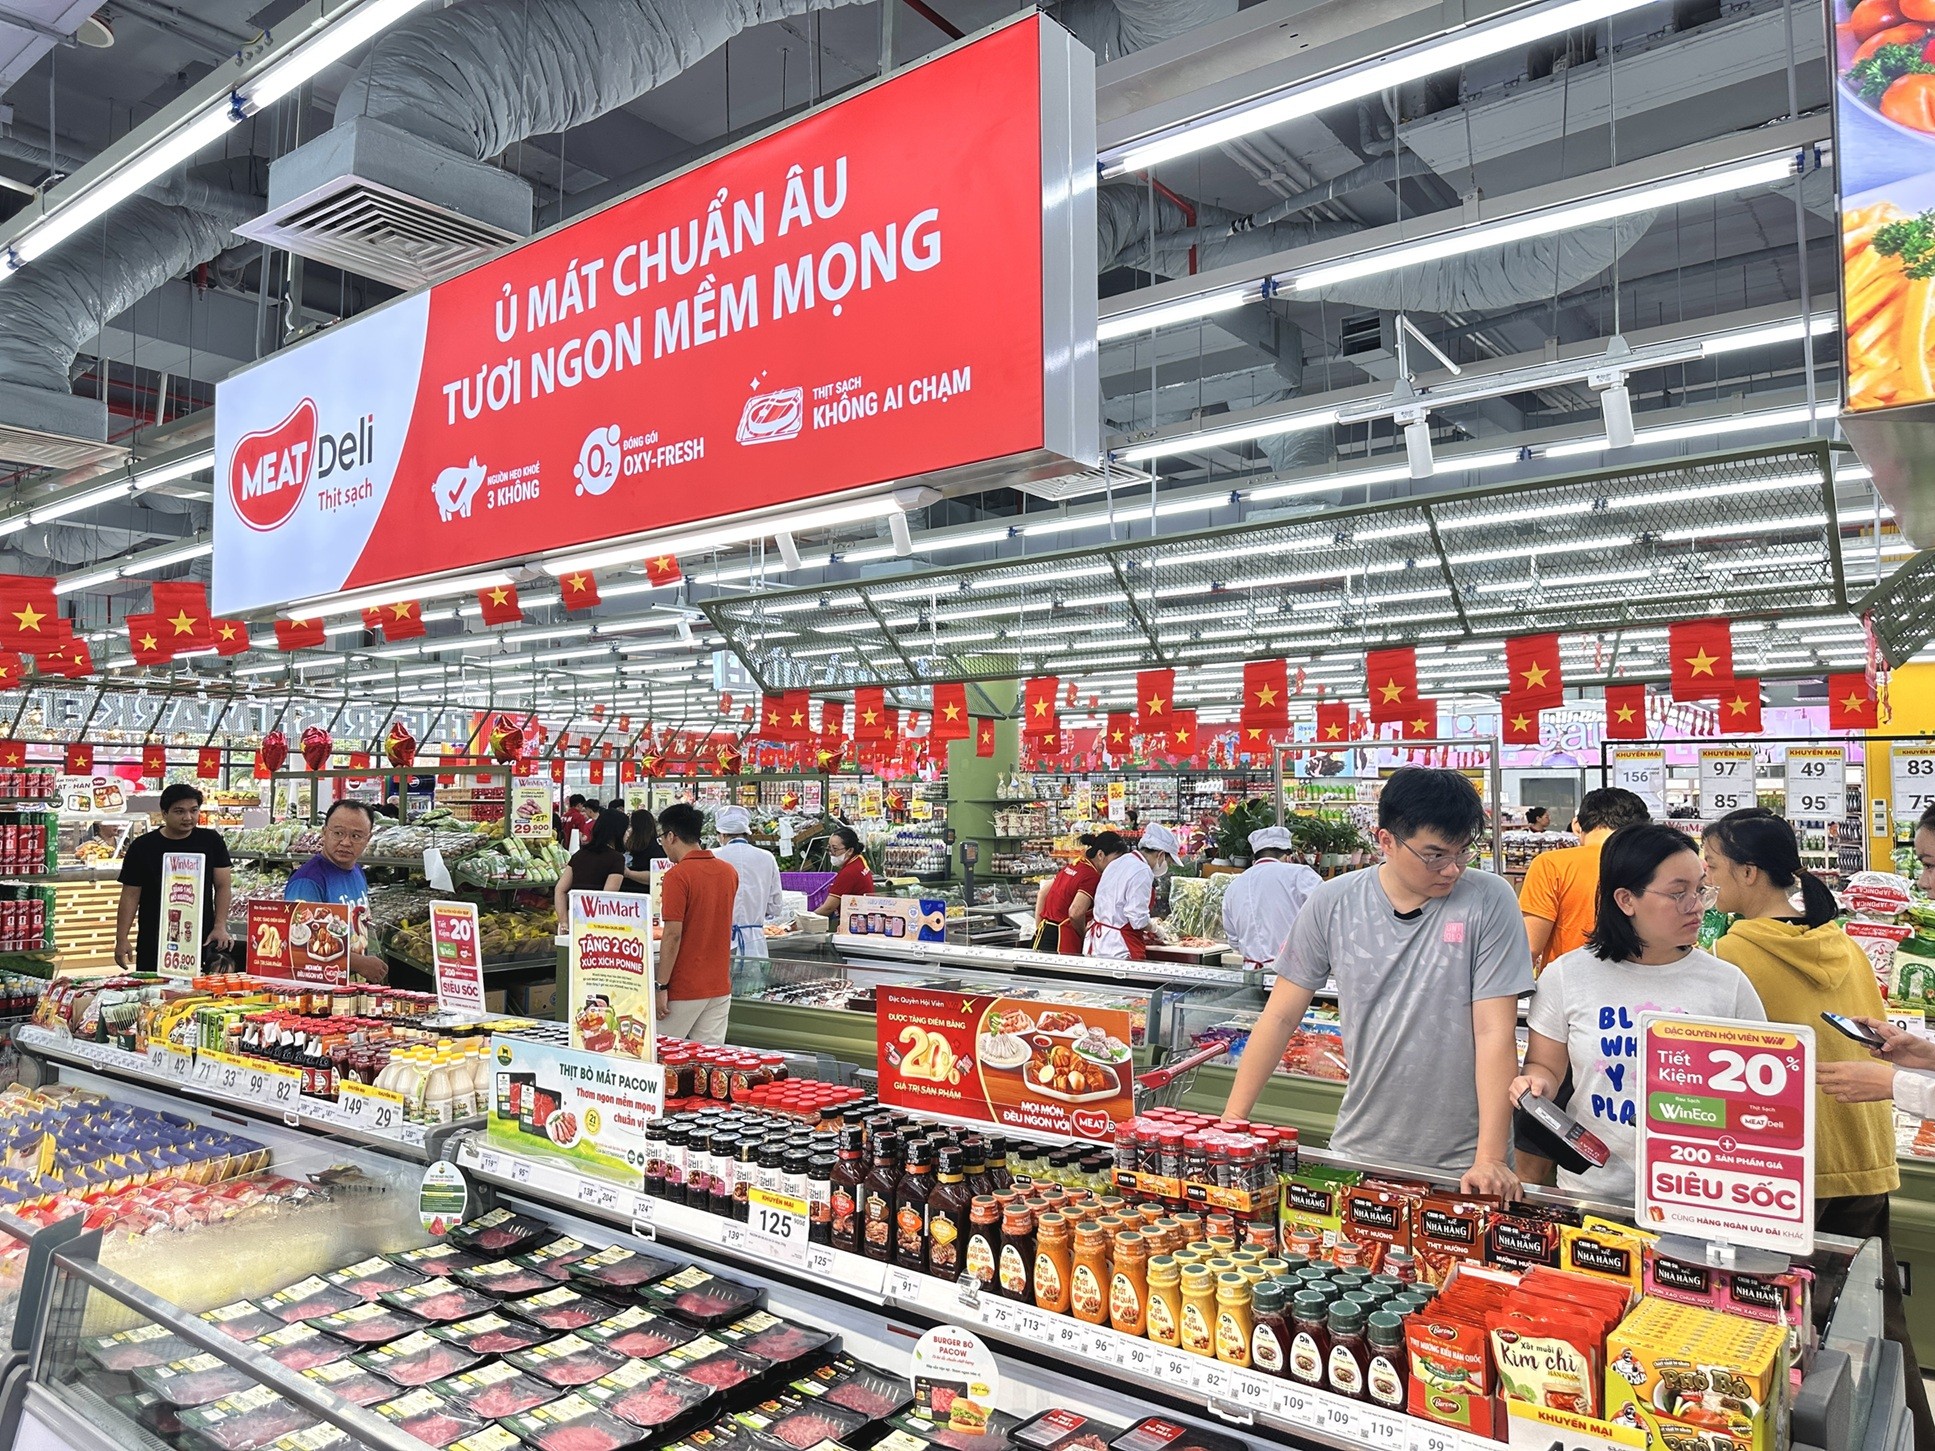
Trong khi đó, WinCommerce (WCM) tiếp tục cải thiện hiệu quả kinh doanh trên nền tảng mở rộng mạng lưới. Doanh thu quý III đạt 12.775 tỷ đồng, tăng 21,2%; lợi nhuận sau thuế trước lợi ích cổ đông thiểu số tăng 86%, lên 325 tỷ đồng. Biên lợi nhuận ròng đạt 2,5%, tăng khoảng 0,9 điểm phần trăm so với cùng kỳ.
Đến cuối quý III, WinCommerce vận hành 5.486 cửa hàng trên toàn quốc, sau khi mở mới ròng 345 điểm bán trong quý và 894 cửa hàng trong 9 tháng. Doanh thu trên cùng cửa hàng tăng 7% trong quý III, cho thấy tăng trưởng không chỉ đến từ mở rộng quy mô mà còn từ hiệu quả hoạt động của mạng lưới hiện hữu.
Ở mảng thịt, Masan MEATLife (UPCoM: MML) ghi nhận doanh thu quý III đạt 2.646 tỷ đồng, tăng 11%. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số lũy kế 9 tháng đạt 436 tỷ đồng, vượt kế hoạch lợi nhuận cả năm ở mức cao nhất là 300 tỷ đồng. Đáng chú ý, doanh thu thịt chế biến tăng khoảng 34% trong quý III và đóng góp khoảng 40% tổng doanh thu, với biên lợi nhuận gộp cao gấp khoảng hai lần so với thịt tươi.
Giá vonfram tăng cao thúc đẩy lợi nhuận MSR
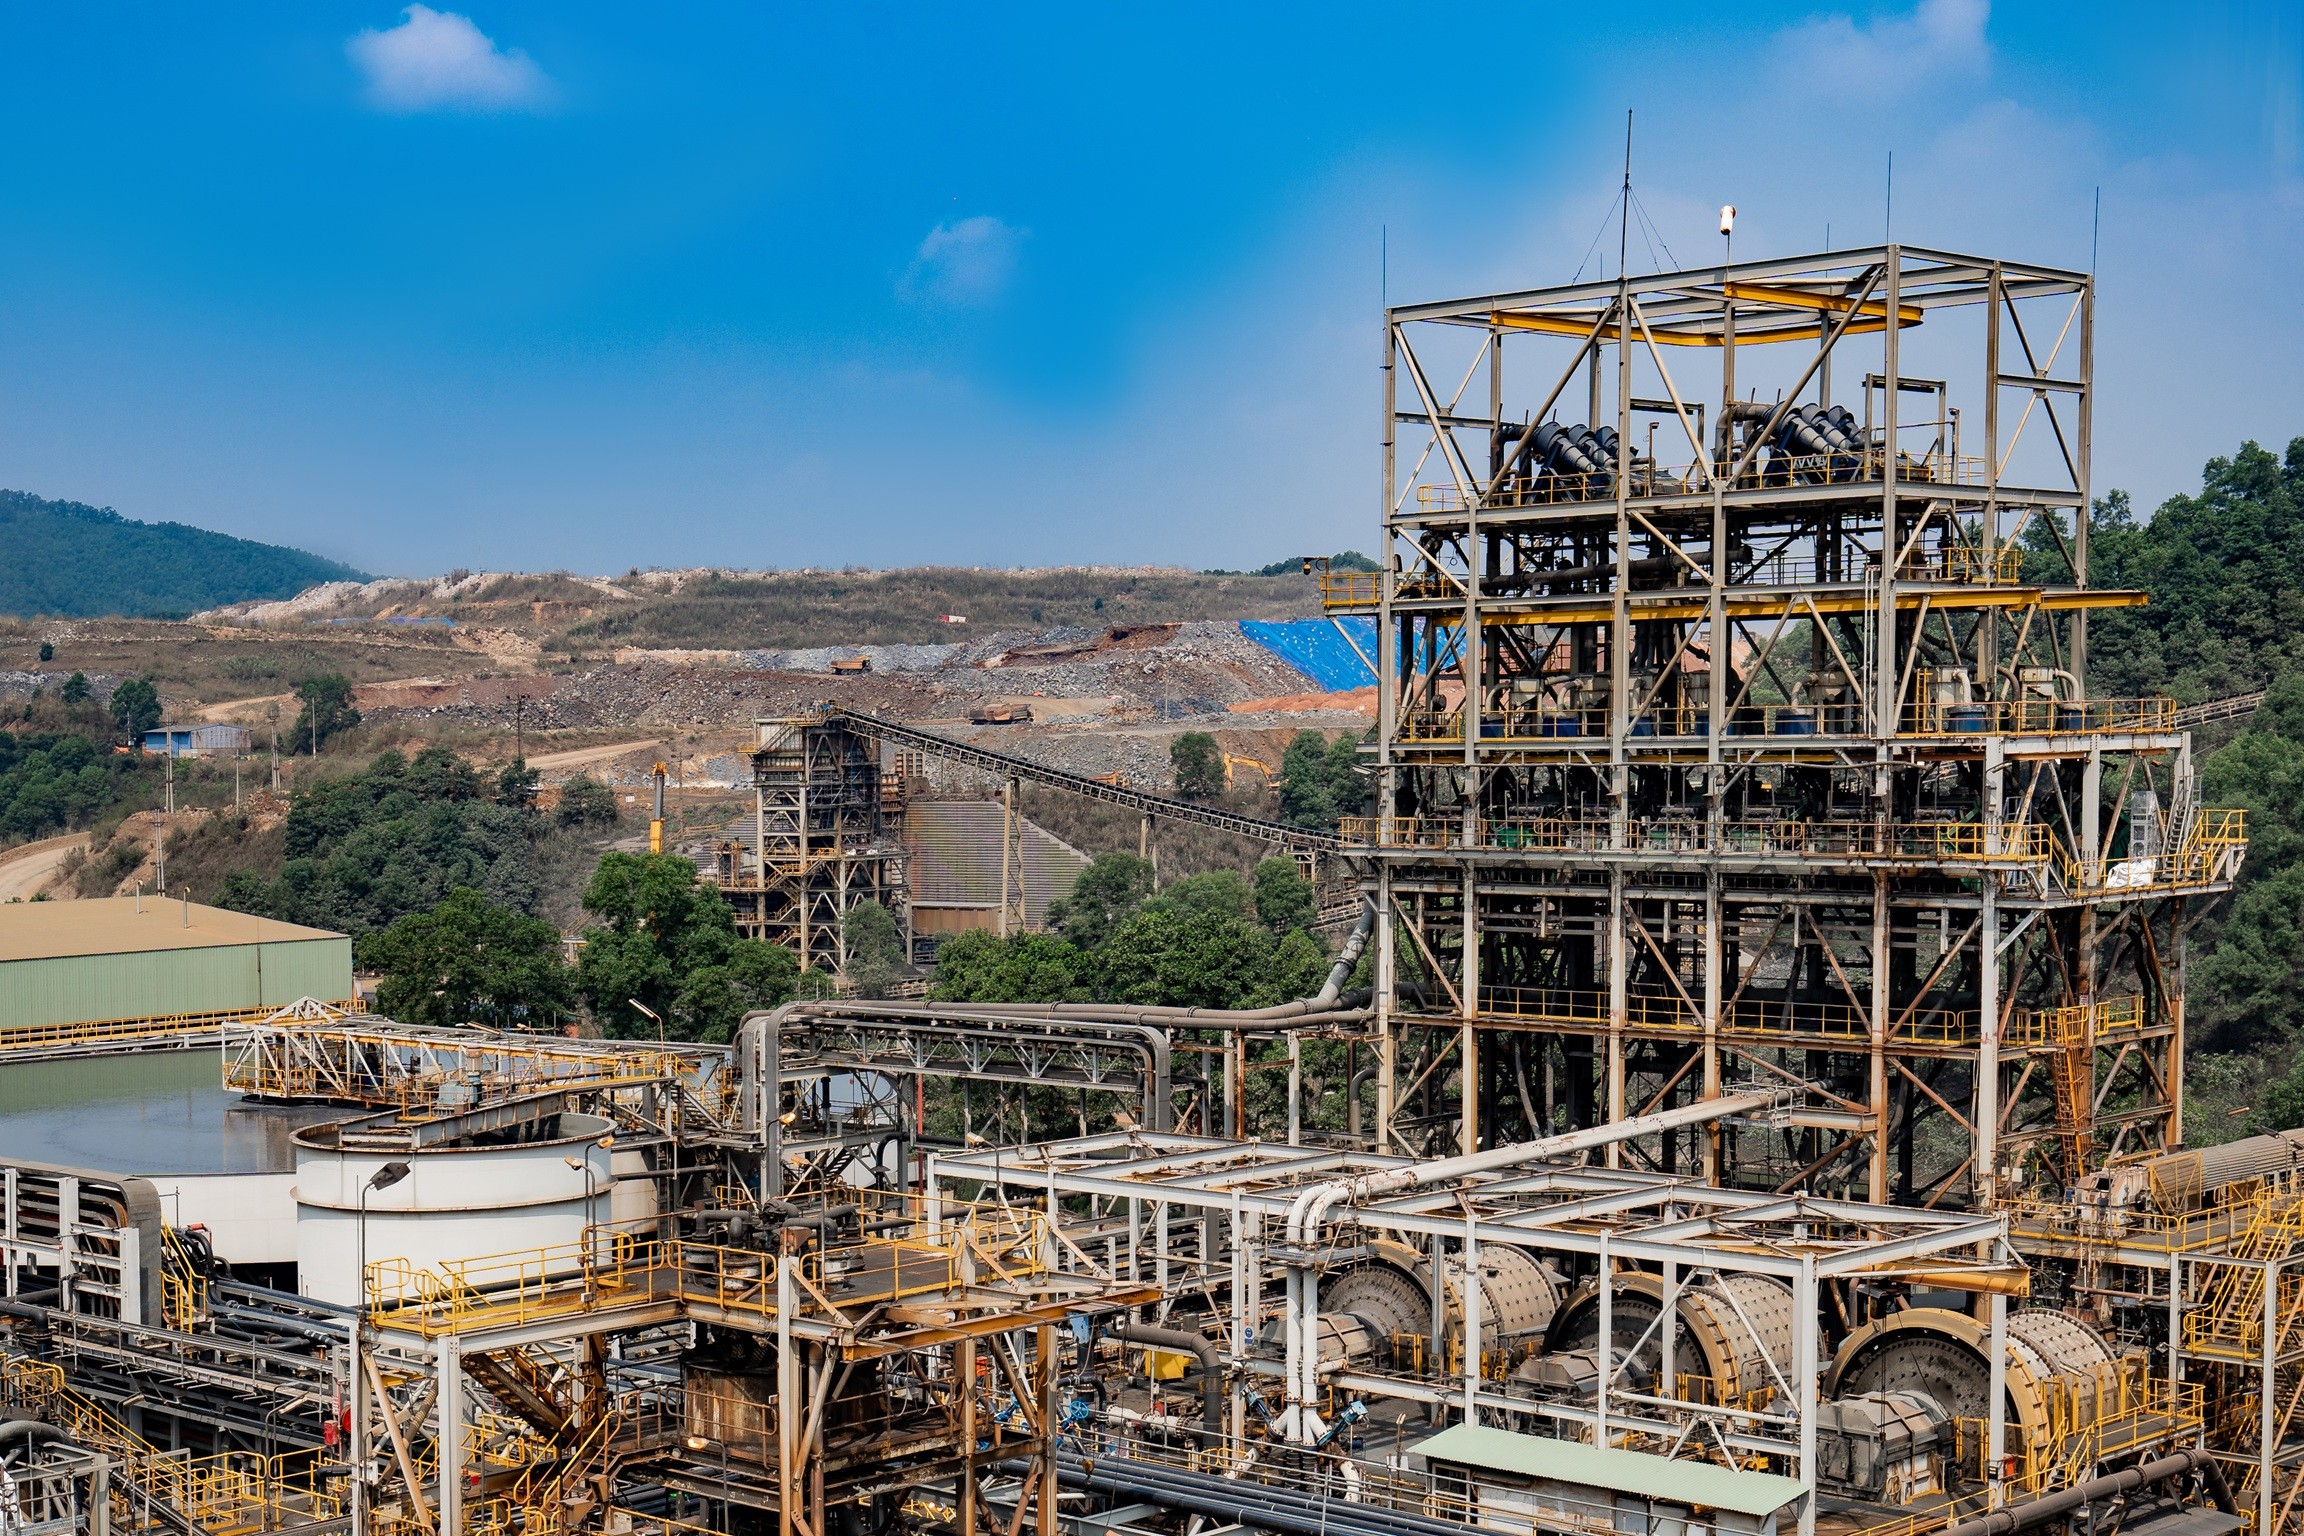
Một trong những điểm nhấn trong kết quả kinh doanh quý III của Masan là sự cải thiện mạnh mẽ tại Masan High-Tech Materials (UPCoM: MSR).
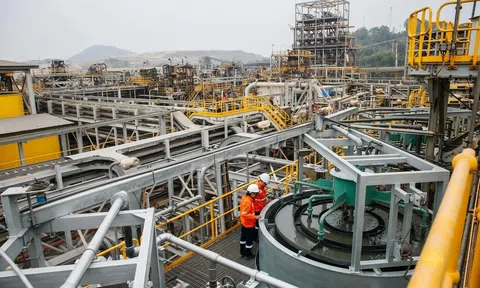
Doanh thu MSR đạt 14.557 tỷ đồng, tăng gấp 7,1 lần so với cùng kỳ. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 2.148 tỷ đồng, so với mức 5 tỷ đồng cùng kỳ năm trước. Kết quả này được hỗ trợ bởi giá vonfram duy trì ở mức cao, sản lượng gia tăng và hiệu quả vận hành được cải thiện.
Giá APT bình quân trong quý III đạt 3.129 USD/mtu, cao gần 6 lần so với cùng kỳ năm 2025. Sản lượng vonfram chứa trong các sản phẩm đầu ra đạt 1.786 tấn, tăng 55%, trong khi chi phí bán hàng và quản lý doanh nghiệp giảm 35%.
MSR cũng đang triển khai chính sách phân phối lợi nhuận cho cổ đông. Sau đợt chi trả cổ tức 1.000 đồng/cổ phiếu vào tháng 9, cổ đông ngày 19/10 đã thông qua kế hoạch tạm ứng cổ tức đợt hai ở mức 5.000 đồng/cổ phiếu. Tổng cổ tức tiền mặt năm 2026 dự kiến đạt 6.000 đồng/cổ phiếu. Từ năm 2027, doanh nghiệp định hướng chi trả cổ tức hằng năm không thấp hơn 50% lợi nhuận sau thuế.
Bên cạnh đó, ngày 1/10/2026, Elmet Group của Mỹ đã hoàn tất khoản đầu tư vào MSR, trở thành cổ đông chiến lược đầu tiên trong chương trình thu hút nhà đầu tư dài hạn của doanh nghiệp.
Masan tái cơ cấu vốn, hướng tới gia tăng lợi ích cộng đồng
Cùng với kết quả kinh doanh tích cực, Masan đang chuyển trọng tâm từ giai đoạn đầu tư lớn sang tối ưu cấu trúc vốn và nâng cao hiệu quả phân bổ nguồn lực. Tập đoàn dự kiến tăng tỷ lệ sở hữu tại MCH từ khoảng 69,4% lên 74,9% trong tháng 10/2026, đồng thời MCH hướng tới nâng tỷ lệ cổ phiếu tự do chuyển nhượng lên khoảng 25%.
Nguồn vốn cho giao dịch dự kiến đến từ tiền sẵn có, cổ tức từ các công ty thành viên và nguồn thu từ chương trình cổ đông chiến lược của MSR. Theo định hướng được công bố, Masan cũng đặt mục tiêu giảm nợ vay tại công ty mẹ và hướng tới hoàn trả vốn cho cổ đông MSN trong trung hạn.
Với lợi nhuận 9 tháng đã vượt kế hoạch cơ sở cả năm, các mảng tiêu dùng và bán lẻ duy trì tăng trưởng, cùng đóng góp gia tăng từ MSR, Masan đang bước vào giai đoạn tập trung hơn vào khả năng tạo dòng tiền và hiệu quả sử dụng vốn. Tuy nhiên, kết quả cả năm vẫn sẽ phụ thuộc vào diễn biến thị trường, hiệu quả hoạt động của các công ty thành viên và tiến độ triển khai kế hoạch vốn trong những tháng cuối năm.